文 | 枪弹财经
一东说念主缔造两家千亿级上市公司,巨室系掌门东说念主高云峰作念到了。
从吉林白山黑水间走出的他,一手创办了市值超1000亿元的巨室激光,又打造了A+H两地上市的巨室数控。
其中,给PCB“打孔”的巨室数控,站上了AI算力爆发的风口。本年上半年,公司竣事营业收入49.85亿元、归母净利润9.57亿元,远隔同比暴涨109.29%和263.45%。
不外,光环之下感叹万千。
在成本阛阓,公司港股和A股的股价先大幅飞腾,后又呈现回落趋势。
在功绩端,为了嘱咐联翩而至的订单,公司大举囤货,策划现款流净流出超10亿元,应收款进步47亿元。
而濒临高比例质押的巨室控股和株连上百亿应付单子和应付款的巨室激光,巨室数控也堕入了“会不会进取输血”的质疑中。
AI风口之上,巨室数控的高增长成色究竟若何?
AI风口下,功绩暴涨
阛阓对巨室数控的关注度,从机构调研的密度上可见一斑。
在8月21日至9月17日的20个使命日内,通过现场参不雅、电话会议、券商计策会等形状,公司理睬了华创证券、申万宏源证券、光大证券等50家机构。
机构的和顺,源于公司功绩的飞腾。
2026年上半年,巨室数控竣事营业收入49.85亿元,同比增长109.29%;归母净利润9.57亿元,同比增长263.45%。
拉万古期看,公司近两年的功绩在快速上升:2024年,公司竣事营业收入33.43亿元,净利润达3.01亿元,同比增长均超100%;2025年,公司营收达57.73亿元,同比增长72.68%;归母净利润8.24亿元,同比激增173.68%。
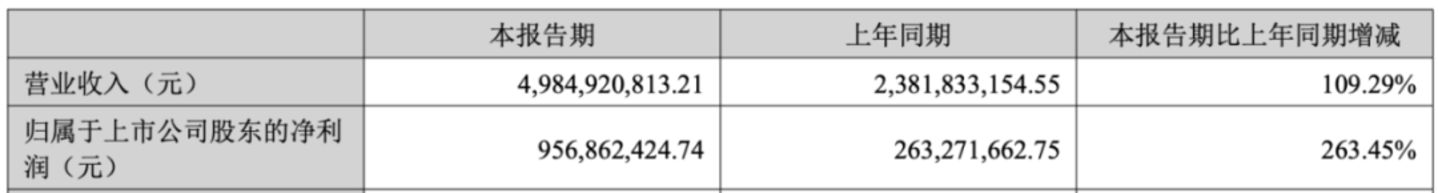
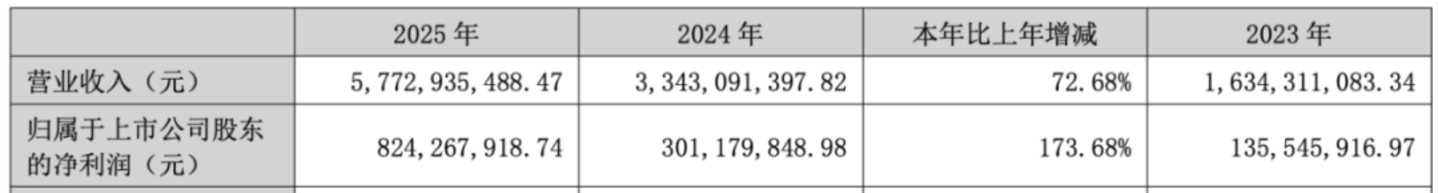
图 / 巨室数控财报
出色的功绩理会,成绩于内行AI算力需求爆发,被誉为“电子居品之母”的印制电路板(PCB)迎来暴涨期。
从业务上看,巨室数控天然不奏凯出产PCB,却精确掐住内行PCB厂商的出产命根子——钻孔机。
据了解,巨室数控的居品线已掩盖钻孔、曝光、压合、成型及检测等PCB出产全部主要工序,客户包含胜宏科技、深南电路、沪电股份、东山精密等主要PCB制造商。

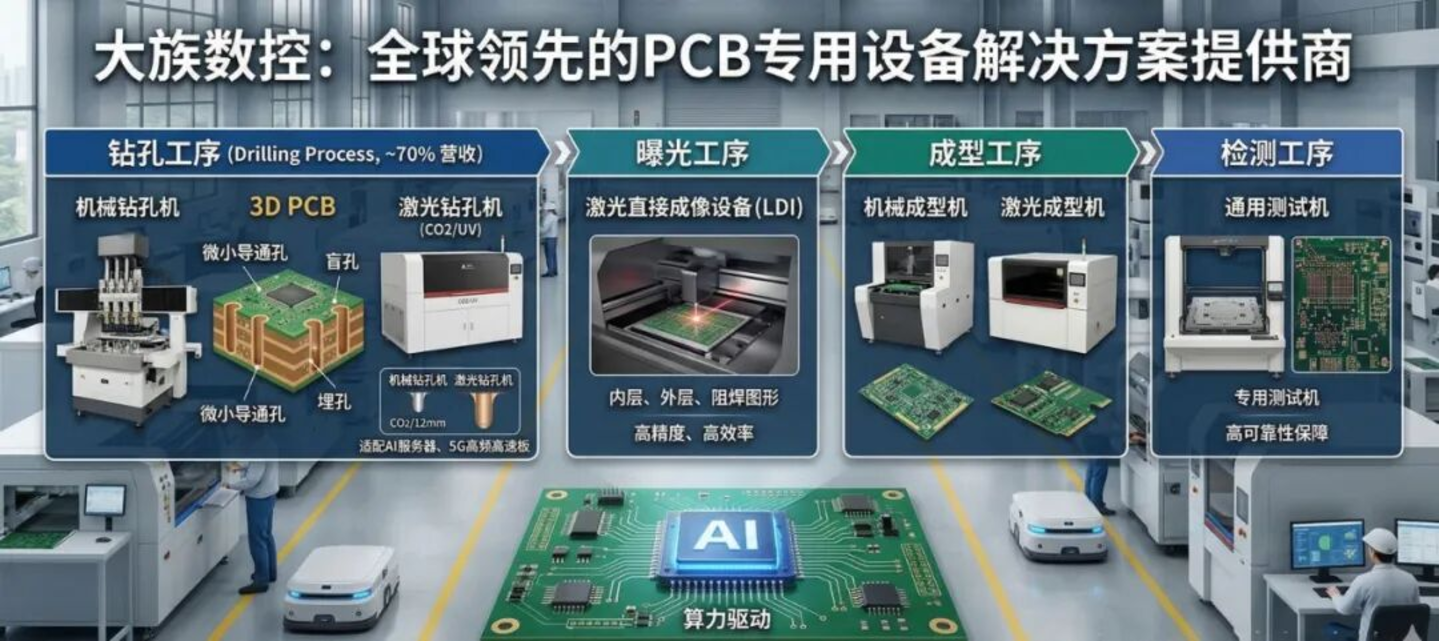
图 / 巨室数控
钻孔机为若何此要津?这要从PCB的制造工艺提及。
一般来说,一块PCB上可能有几千致使上万个孔,每个孔的位置、深度、孔壁质地都有严格条目,孔径在0.15毫米以上用机械钻头、0.15毫米以下用激光。0.15毫米苟简仅仅两根头发丝的粗细,淌若孔打偏了、孔壁精真金不怕火了,信号传输就会出问题。
而PCB络续不啻一层,而是由多层表现叠压在全部,层数越多,能承载的信号通说念越多,但钻孔的使命量和难度也成倍增多。
一部平凡手机的PCB苟简8到10层,AI职业器具的PCB为了承载更高速度的数据传输,层数大幅增多,动辄18层以上,部分居品依然进步20层。
层数多了,要钻的孔就多,板子更厚,钻孔的难度也更大。巨室数控在年报中对此的表述是“加工相同面积的AI PCB居品,所需拓荒数目大幅增多。”
除了“量”的增长,还有“价”的普及。
据悉,高速信号在传输流程中对竣工性条目很高,通孔钻完之后还要作念一次背钻,把孔中宽裕的铜柱去掉,驻扎信号反射,这说念工序的精度条目极高。
把柄2025年年报透露,巨室数控的CCD六轴寥落机械钻孔机搭载了自主专利的3D背钻和钻测一体功能,不错把背钻孔的残桩限度在0到100微米以内。跟着AI职业器PCB中需要背钻的孔越来越多,这类高精度拓荒的需求也在快速增多。
其中,CCD六轴寥落机械钻孔机是单机价值量最高的居品。年报透露,该居品已完成下一代AI职业器PCB的加工认证,在多家头部PCB企业竣事了量产。
2024年,钻孔类拓荒收入占巨室数控总营收的62.8%;到了2025年,这个数字升到了72.19%,达到41.67亿元。
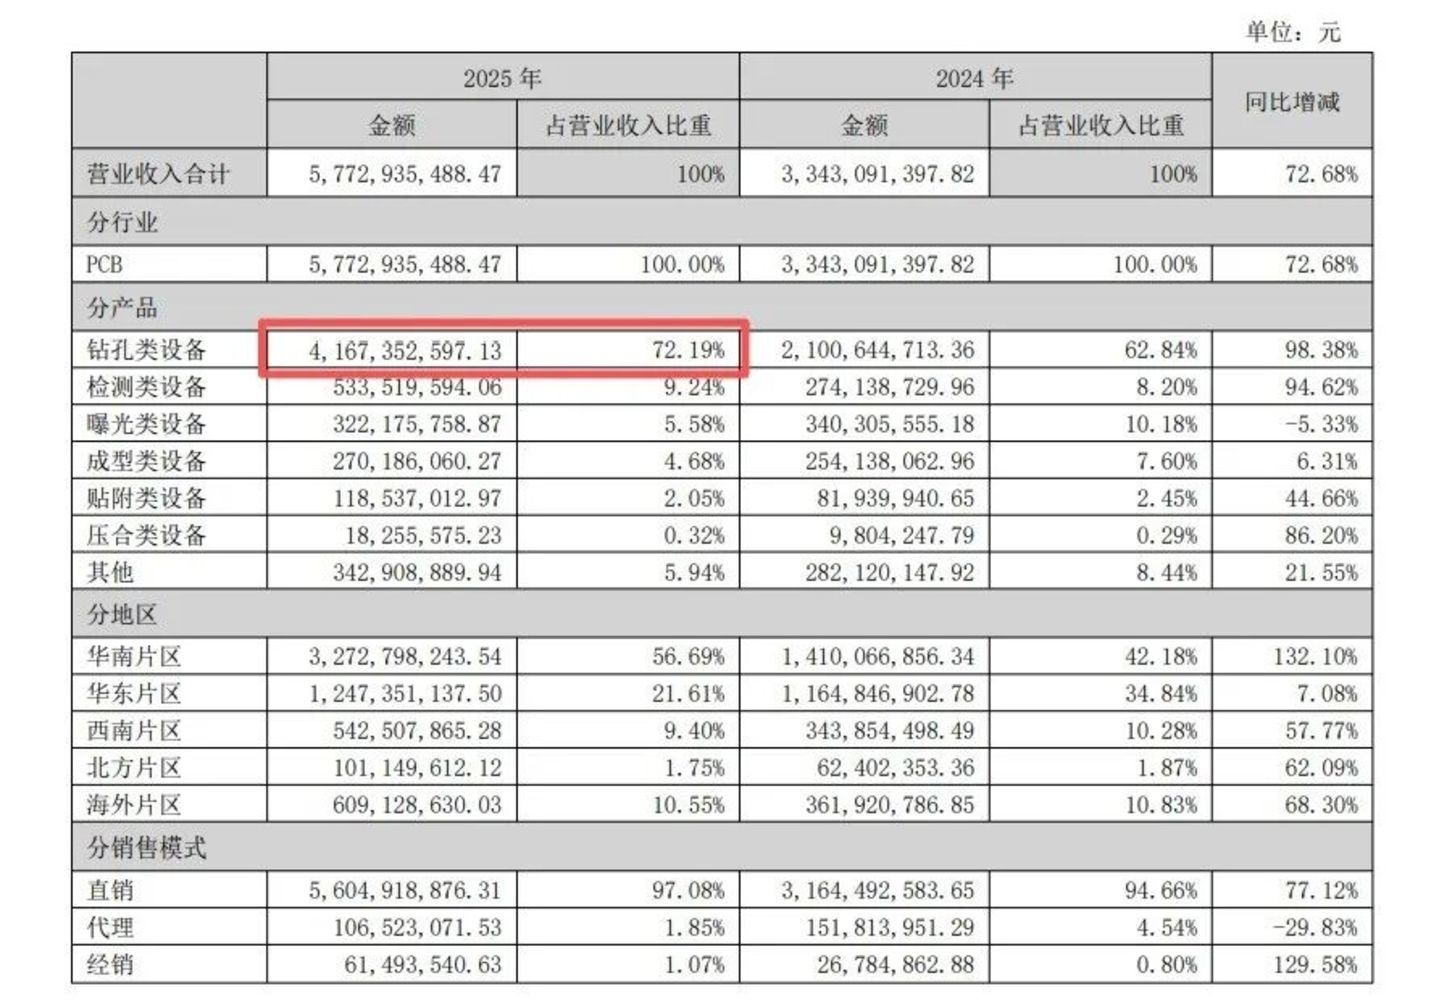
图 / 2025年年报
由此可见,公司钻孔类居品不仅卖得多了,也不错卖得更贵了。把柄其港股招股书透露的数据,钻孔拓荒平均售价从2022年66.3万元增长至2023年72.5万元,随后小幅回落至2024年67.4万元,2025年前10月价钱又回升至68.8万元/台。
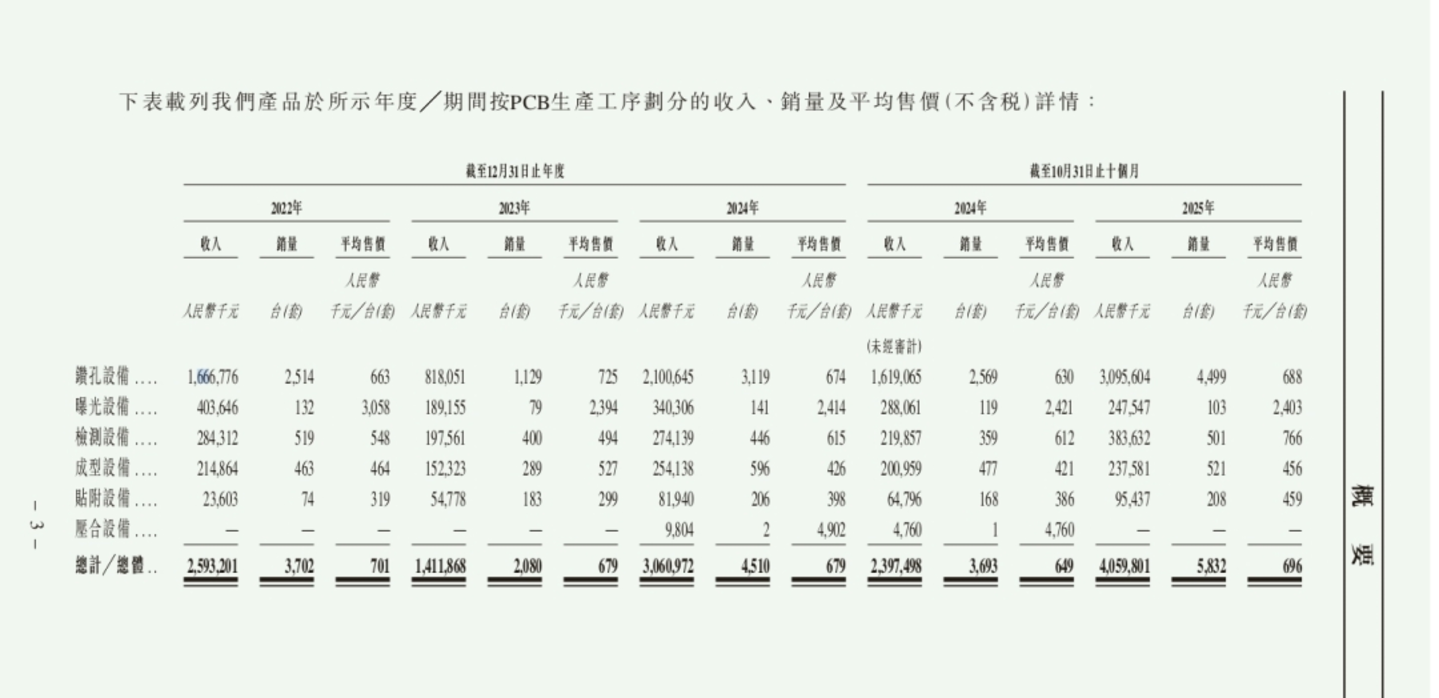
图 / 招股书
从毛利率也不错看出,2024年巨室数控举座毛利率为28.11%,是2022年A股上市以来的最低点。本年上半年,巨室数控的举座毛利率普及至35.15%。
功绩、东说念主气都升,表象背后,隐忧其实也在荟萃。
大额囤货,利润未澈底滚动成现款流
为了嘱咐大批的订单,巨室数控不得不提前备货,以至于公司2026年上半年的策划现款流净流出10.75亿元,同比大跌95.02%。
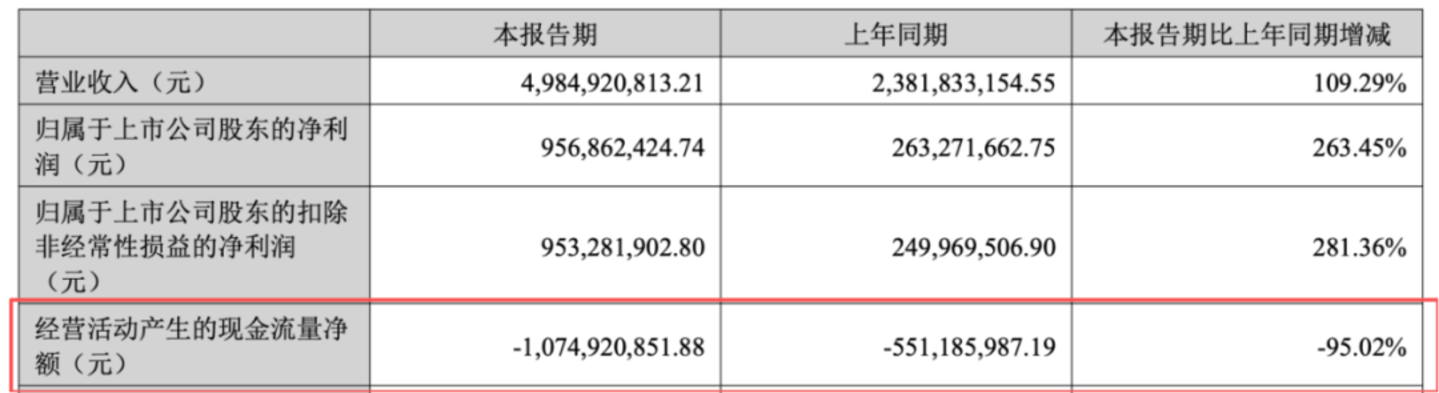
图 / 巨室数控财报
「枪弹财经」发现,早在2025年,公司就出现了利润、策划现款流不同步的苗头。2025年,公司归母净利润达到8.24亿元,但策划现款流净额仅1.81亿元。
公司说明,策划现款流与净利润出现枢纽互异,是由于公司业务处于快速推广期,为保险订单委派,增多原材料备货、扩大采购鸿沟。
数据炫耀,巨室数控的存货金额从2024年8.98亿元增至2025年的18.93亿元,2026年上半年进一步增长至24.91亿元,其中,原材料存货的账面价值达到6.83亿元,占比27.4%。
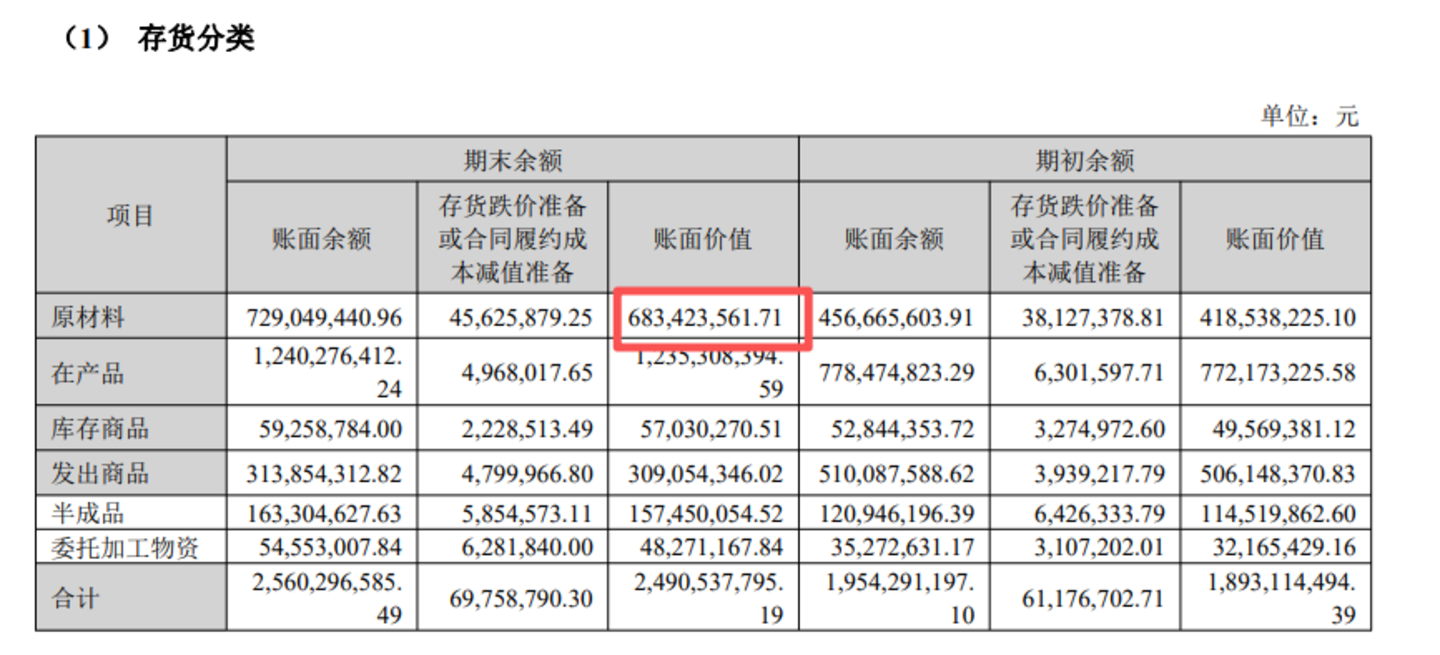
图 / 2026年半年报
除了库存,资金还被压在盘活神情。
PCB拓荒行业渊博汲取分期付款的结算模式,拓荒委派之后货款要分几期才能收都。天然客户会在订单前预支部分款项,但遗弃2026年中期末,公司的条约欠债(客户预支款)唯有2.13亿元,较期初增长7.58%,与营收109.29%的增幅并不匹配。
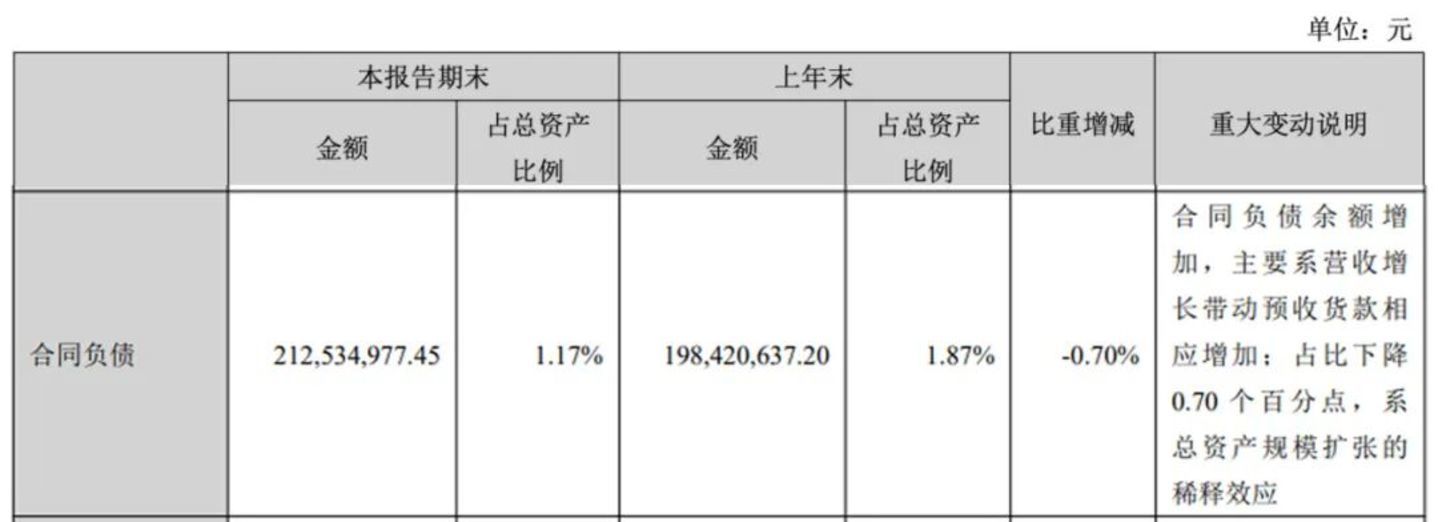
图 / 巨室数控财报
那么,在订单爆发式增长之时,客户预支款为何莫得同步放大?对此,「枪弹财经」也向公司发去了采访函护士,但遗弃发稿,对方尚未回复。
值得珍贵的是,2026年上半年,巨室数控的生意应收款由2025年的25.73亿元飙升至47.83亿元。由此可见,公司大笔资金都压在盘活神情上。
为了嘱咐业务推广带来的资金盘活需求,巨室数控新增了不少借钱。其短期借钱从2024年末的约54万元增至2025年4.74亿元,本年上半年进一步增长至10.94亿元。
在2026年半年报中,公司说明,短期借钱剧增的原因之一,便是为了原材料备货所致。
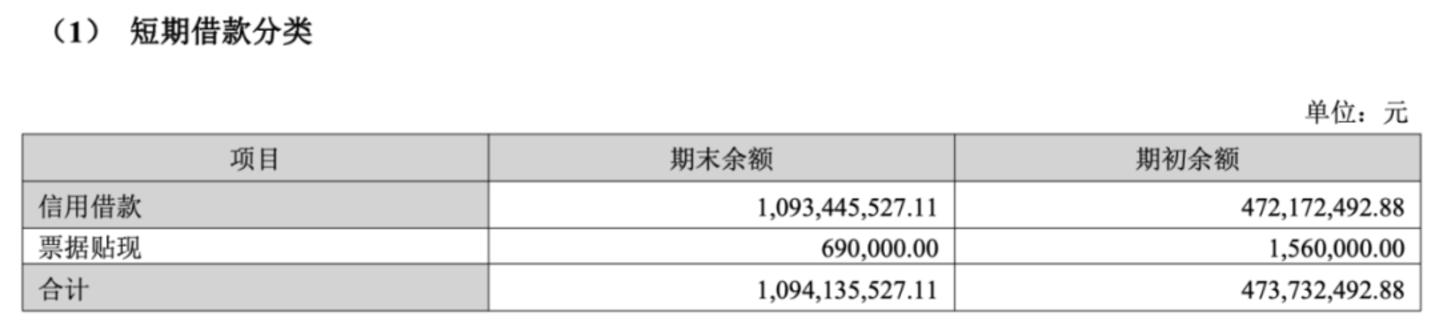
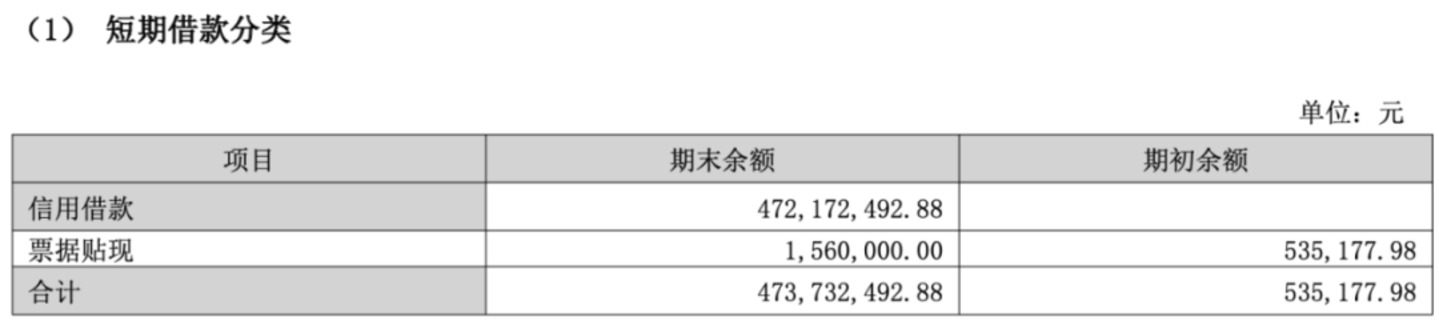
图 / 巨室数控2026年中期、2025年年度财报
策划隐忧之下,巨室数控的营收、利润尽管快速增长,但在成本阛阓的股价如故开启了“过山车”模式。
Wind数据炫耀,2022年2月28日上市首日,巨室数控开盘价为每股69.88元,本日即破发,收盘报每股60.39元。尔后股价一齐下行,到2024年9月18日盘中最低跌至每股26.41元。
跟着行业回暖,功绩普及,公司股价也随之飞腾。2025年全年,巨室数控A股涨幅超200%;2026年6月25日,公司股价盘中曾飙升至395.36元/股,创历史新高,但到9月24日已回落至243.52元/股,3个月跌去超38%,总市值挥发超740亿元。
2026年2月,巨室数控登陆港交所,于6月在港股达到盘中最高值205.8港元/股,到9月24日时回落至103.9港元/股,累计下滑49.51%。
将来,若何留下投资者离开的脚步,将是巨室数控绕不开的考题。
曾高溢价买入母公司钞票
淌若说备货、应收款还仅仅策划层面的隐忧,那么与母公司巨室激光之间的资金交游,则让投资者愈加警惕。
「枪弹财经」发现,看成握股较高的控股股东,巨室激光从巨室数控的分成中回了不少血,2019年和2021年,巨室数控远隔现款分成1.5亿元,臆测3亿元。按照巨室激光的握股比例,分成大部分流向了巨室激光。
2025年,巨室数控分成2.90亿元,分成率35.20%,巨室激光奏凯分走约2.11亿元。
而两边的“资金联系”不啻于此。2026年上半年,巨室激光筹资现款流净流入38.00亿元、现款及现款等价物净增多27.28亿元。对此,公司给出的说明都是“主要系巨室数控H股刊行召募资金到位”。
也便是说,这笔钱主要便是巨室数控的港股上市召募资金,资金在巨室数控账上专户处分,但在集团归并视角里,它实打实改善了母公司的流动性。
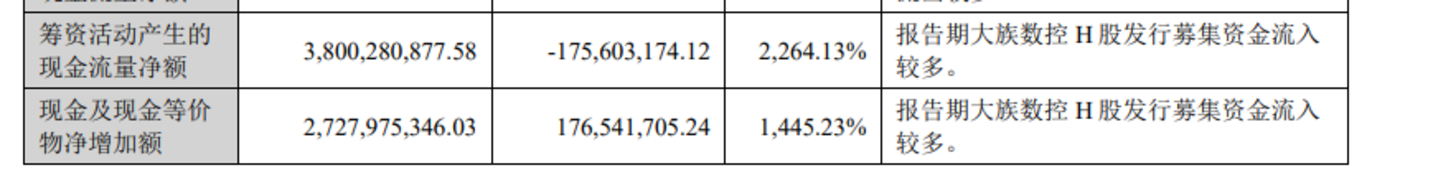
图 / 巨室激光半年报
除了分成与召募资金,「枪弹财经」还珍贵到巨室数控与巨室激光多年前的一笔交易,A股上市前,巨室数控曾以高溢价从母公司巨室激光手中买下一块地。
2021年,巨室数控耗资4.31亿元从巨室激光手里买下亚洲创建(深圳)木业有限公司(以下简称:亚创深圳)100%股权。
据悉,亚创深圳除物业租借以外,无内容策划业务,但公司旗下有一宗深圳市宝安区福海街说念重庆路与同富路交织处东南侧的36300.80平时米工业用地,宗地号为“A204-0029”,公司通过收购亚创深圳100%股权。将愚弄上述地皮看成A股上市召募资金投资项计算确立用地。
遗弃2020年末,亚创深圳的净钞票2230.60万元,2020年度净利润211.02万元。
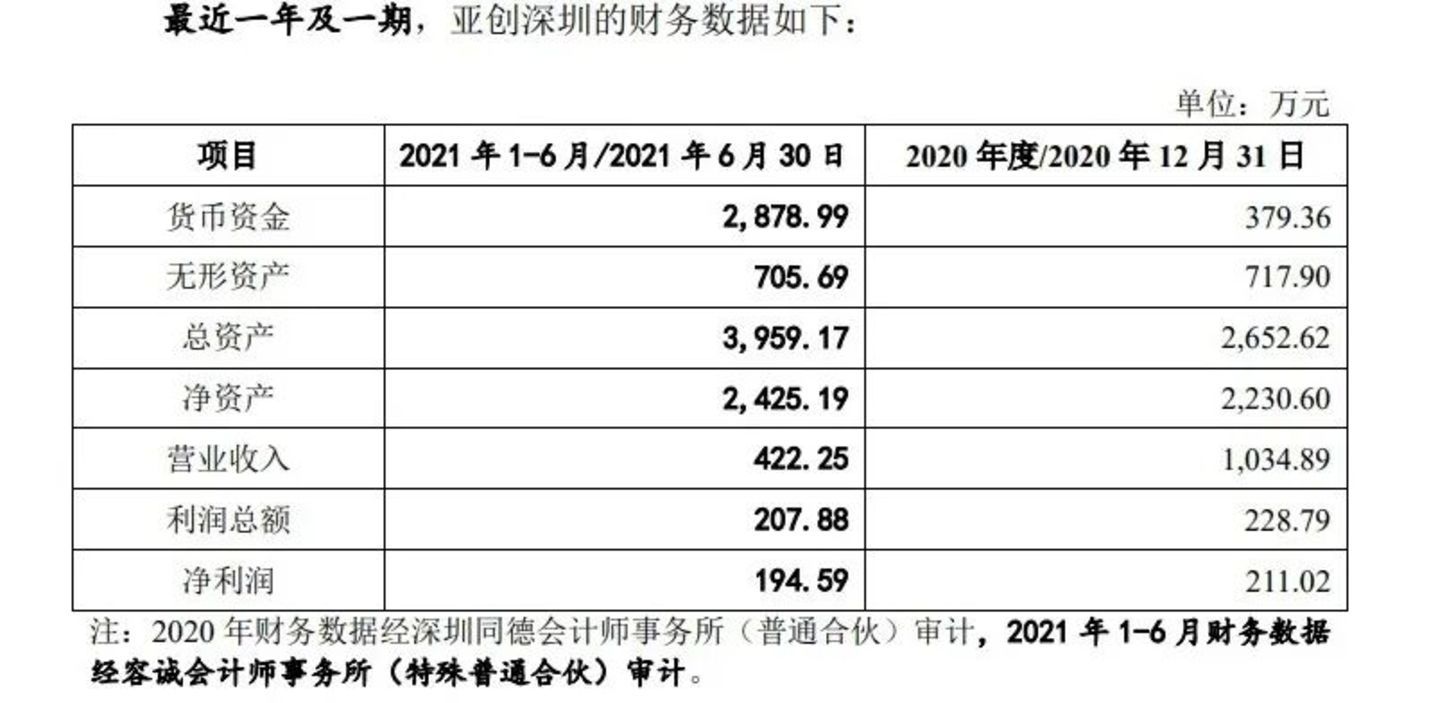
图 / 深交所问询函
而那时,收购交易作价4.31亿元,升值率超18倍。
2022年2月巨室数控A股上市后,上述野心如约进行;同庚5月,公司董事领路过,把亚创深圳增多为募投神情“PCB专用拓荒出产改扩建神情”“本事研发中心确立神情”的推行主体,用召募资金向它提供无息借钱,上限远隔5.8984亿元和0.6135亿元,臆测6.5118亿元。
据了解,该PCB专用拓荒出产改扩建神情,主要为确立海外一流的集PCB高技术产业园区,园区中包括括产业研发用房、出产用房及产业配套用房(食堂、寝室)等。
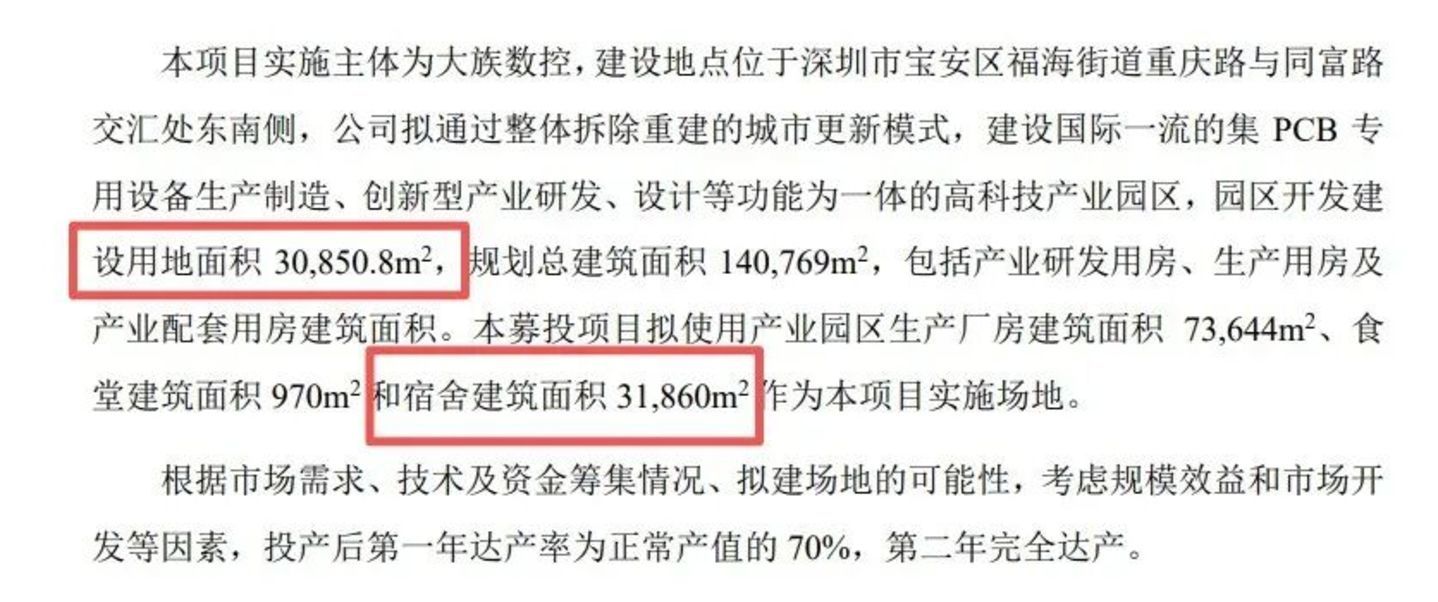
图 / 巨室数控募资公告
但项计算鼓励并不算快。2026年8月公告透露,“PCB专用拓荒出产改扩建神情”“本事研发中心确立神情”投资程度远隔为95.03%和76.47%。
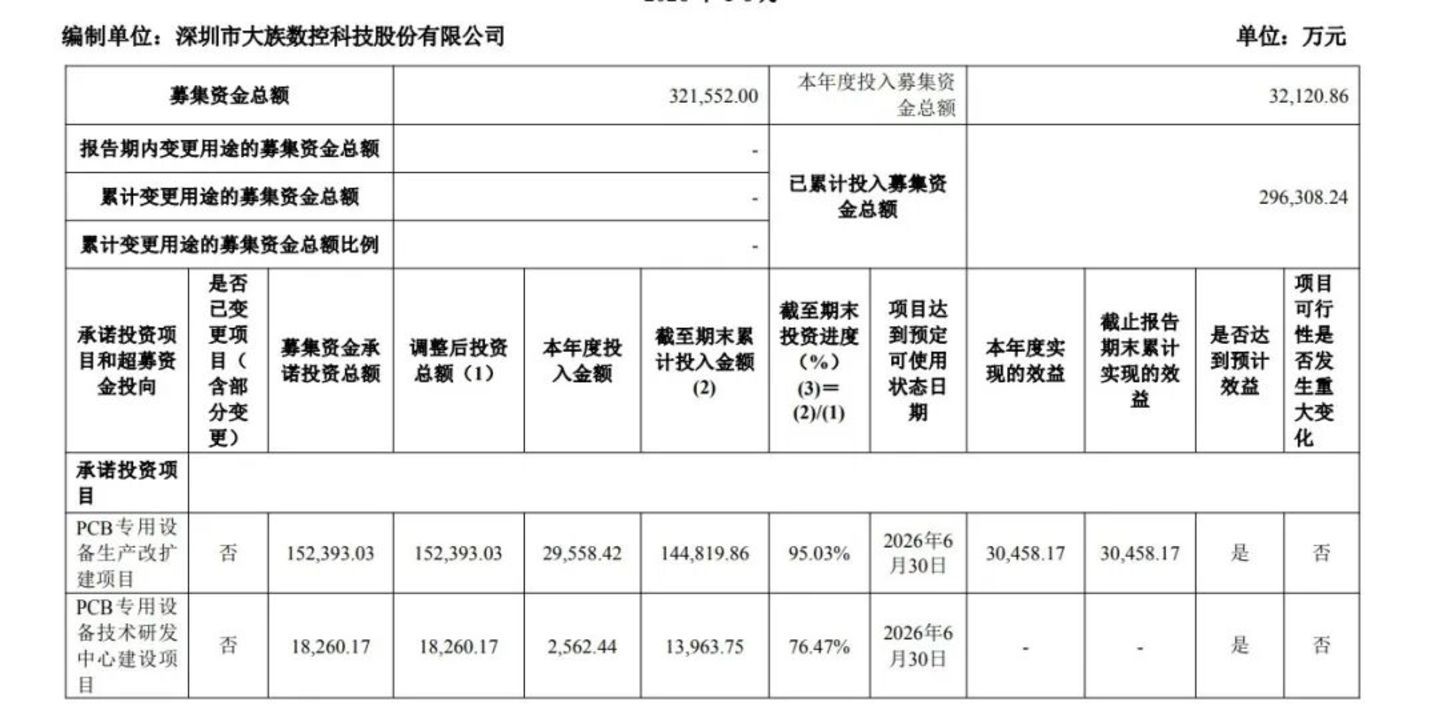
图 / 召募资金处分求教
2025年年报炫耀,公司召募资金投资神情“PCB专用拓荒出产改扩建神情”、“PCB专用拓荒本事研发中心确立神情”主体工程已完工,正在进行里面装修、拓荒采购及进场调试、外部验收等使命。
换言之,公司2022年A股上市,召募资金到位,到2026年,募投神情还没委派。
而在产能需求最紧的时候,巨室数控向母公司租了9.23万㎡的用地,租借的主体除了出产办公以外也包括职工寝室,是我方募投“PCB专用拓荒出产改扩建神情”(3.63万㎡)的2.5倍。
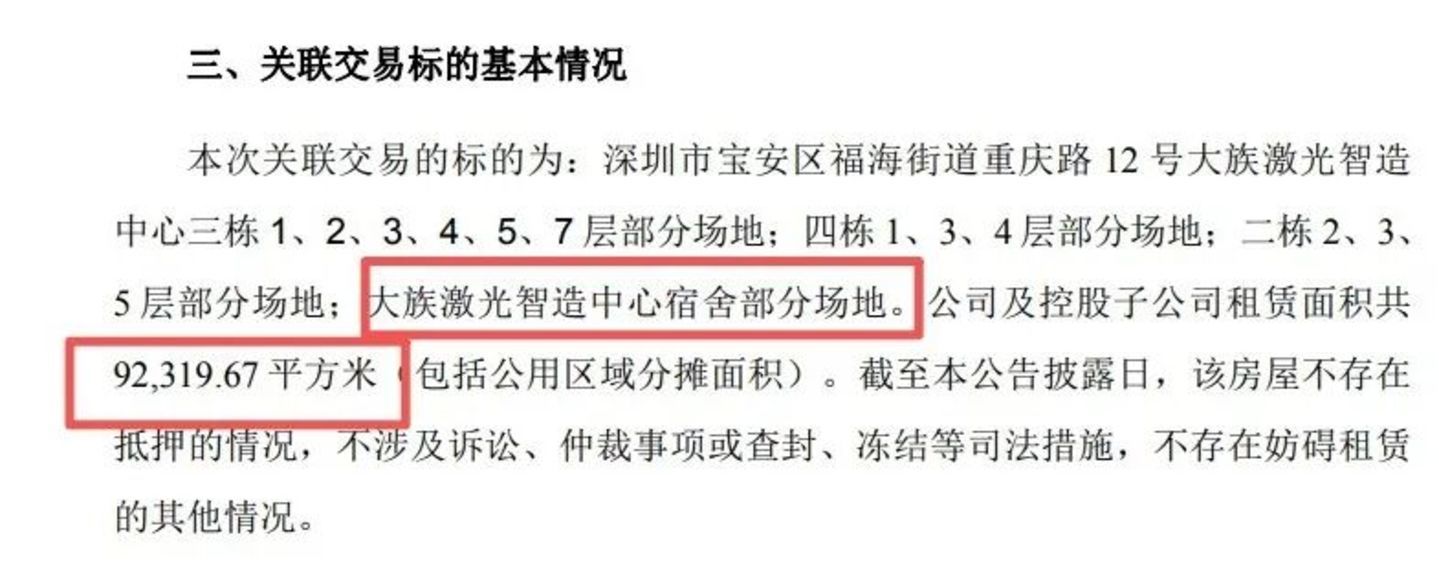
图 / 巨室数控租借公告
这笔租借的月房钱为每个月不进步252万元、物业费每个月不进步60万元。我方的募投神情进展逐步,却还向母公司租借房产,买地款、房钱物业费,钱的两端都流向了母公司体系。
在交易背后,巨室激光的资金情况备受瞩目。
遗弃2026年中期末,巨室激光的货币资金为97.15亿元。同时,其短期借钱13.28亿元、一年内到期的非流动欠债12.46亿元,资金盘活看似宽松,但其应付单子和应付账款臆测高达124亿元,仍对资金链残暴挑战。
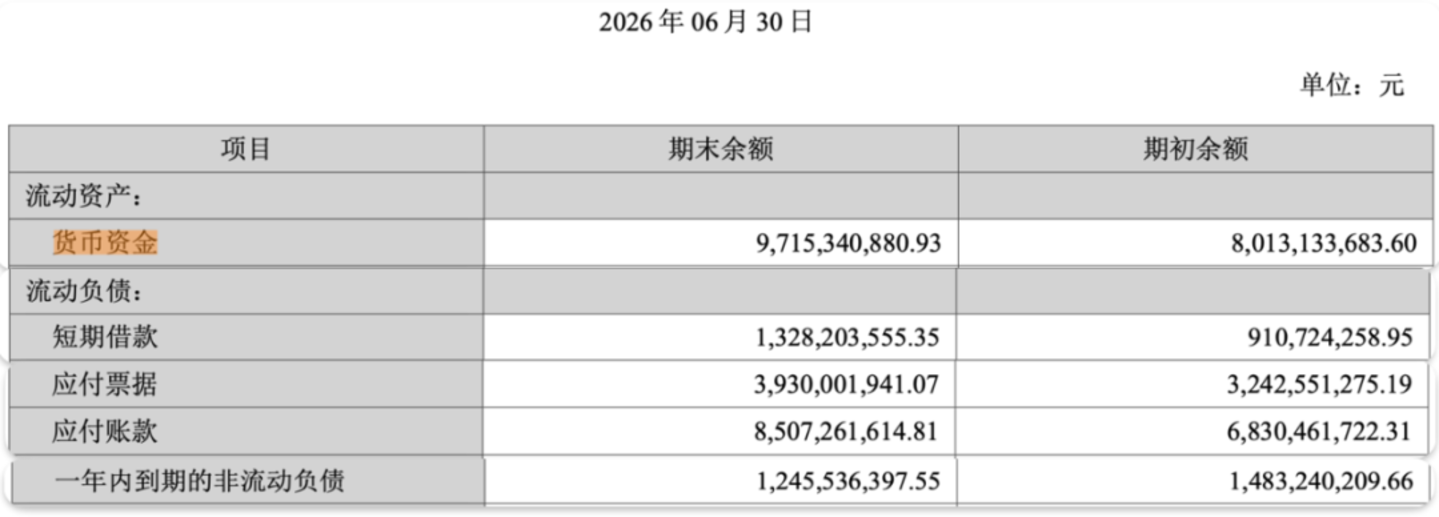
图 / 巨室激光财报
不仅如斯,9月15日,巨室激光发布公告称,控股股东巨室控股新增质押550万股公司股份,质押融资用于巨室控股出产策划。
遗弃公告透露日,高云峰及巨室控股累计质押了1.61亿股公司股份,占其握股比例的65.97%。
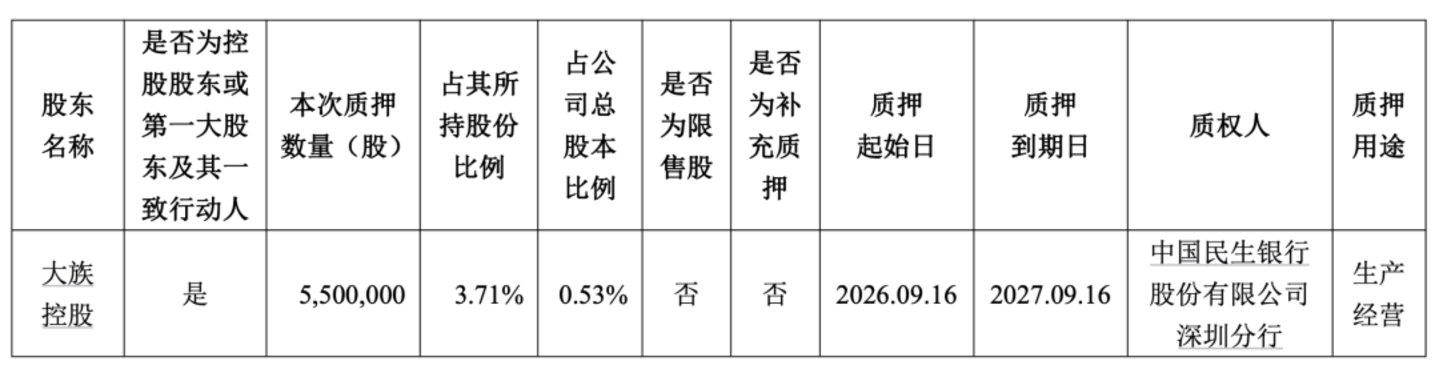
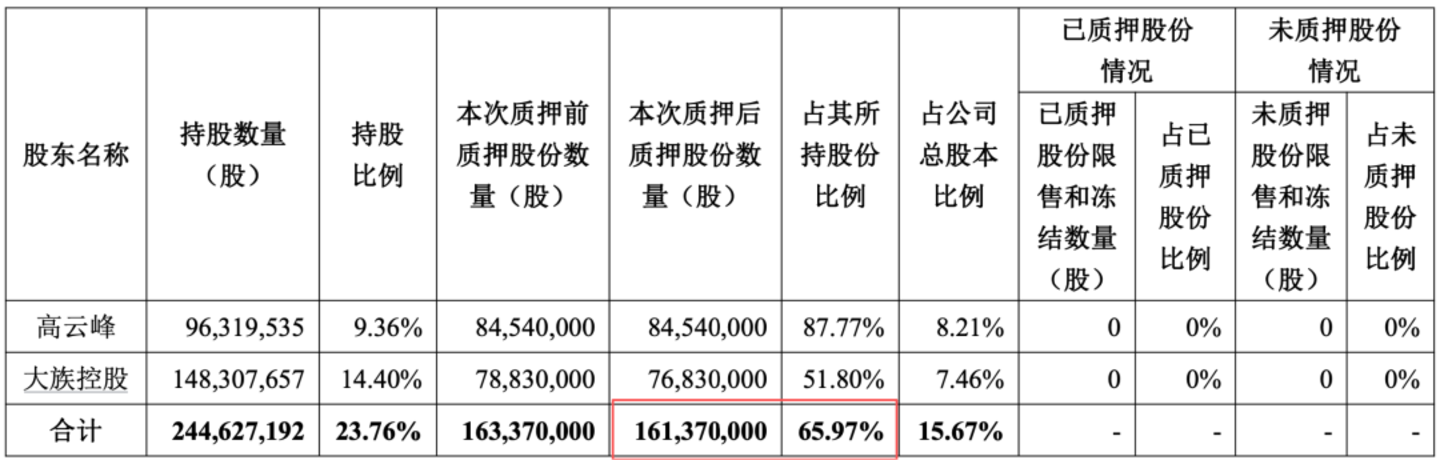
图 / 巨室激光公告
巨室激光宣称,还款资金开端主要为神情销售回款,物业租借收入以及融资,具有充足的资金偿付才能,公司控股股东及一致活动东说念主所质押的股份不存在平仓风险。
但巨室控股、巨室系实控东说念主高云峰高比例质押,巨室激光存在上百亿应付款和应付单子,都难免让投资者记挂,看成“现款牛”的巨室数控,是否会进取“输血”?
对此,「枪弹财经」也向公司发去采访函盘问,若何恢复“进取输血”的担忧?但遗弃发稿,对方尚未回复。
巨室数控的钻孔机生意,正在AI海浪中呼吁大进开云(中国)kaiyun网页版登录入口,但利润能否信得过落袋,与母公司之间的资金交游若何厘清,仍是悬在投资者心头的问号。